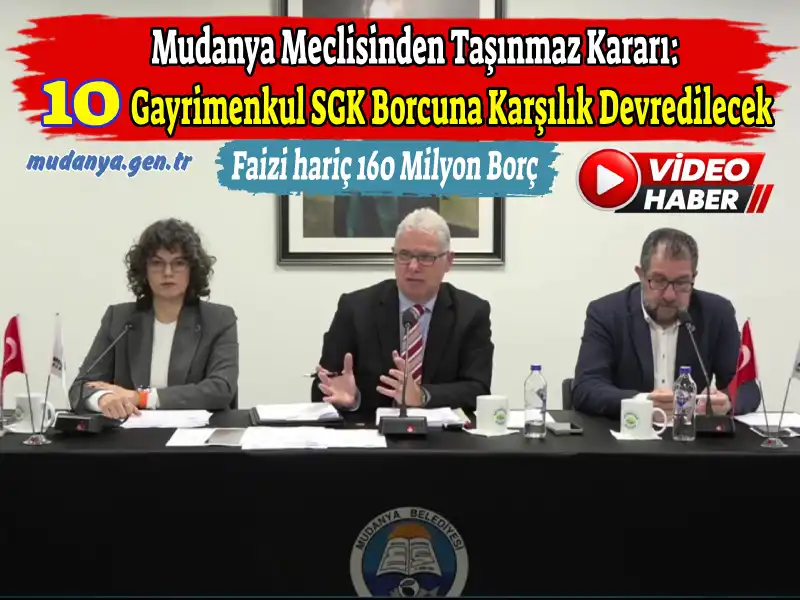
Rakamlar tutmuyor, evraklar yetişmiyor, cetveller kayıp… Ama sorsanız her şey yolunda! 12 Ekim 2026 tarihli Mudanya Belediye Meclisi Ekim Ayı 2. Birleşimi, bütçe hazırlığı ve meclisin bilgilendirilmesi konusunda ciddi soru işaretlerine sahne oldu. Belediye Başkanı Deniz Dalgıç ve yönetiminin meclise sunduğu 2027 yılı ve izleyen iki yılın bütçe tasarısı, rakamsal farklılıklar ve eksik belgeler nedeniyle tartışmaların odağına yerleşti. Bir belediyenin bütçesi, önümüzdeki yıl hangi hizmetlerin yapılacağını gösteren sıradan bir tablo değildir. Vatandaşın ödediği vergilerin nasıl kullanılacağını, hangi yatırımların gerçekleştirileceğini ve belediyenin mali geleceğinin nasıl şekilleneceğini ortaya koyan en önemli yönetim belgelerinden biridir. Bu nedenle bütçenin doğru hazırlanması, gelir ve gider kalemlerinin birbiriyle uyumlu olması ve meclis üyelerinin belgeleri inceleyebilecekleri yeterli zamana sahip olması bir tercih değil, yönetim sorumluluğudur. Gelin, 12 Ekim'de mecliste yaşananlara ve açıklanması gereken rakamlara birlikte bakalım.
1. Matematik iflas mı etti? 81 milyon TL nerede, 736 milyon TL nasıl karşılanacak?
Belediye yönetimi, 2027 yılı gelir ve gider bütçesini 1 milyar 666 milyon 220 bin 691 TL olarak açıkladı.
Ancak açıklanan harcama kalemlerini topladığımızda farklı bir rakamla karşılaşıyoruz:
| Harcama Kalemi | Tutar |
|---|---|
| Personel giderleri | 284.749.000 TL |
| SGK devlet primi giderleri | 32.580.000 TL |
| Mal ve hizmet alımları | 1.036.601.000 TL |
| Faiz giderleri | 35.000.000 TL |
| Cari transferler | 32.640.000 TL |
| Sermaye giderleri | 163.350.000 TL |
| Harcama Kalemleri Toplamı | 1.584.920.000 TL |
| Açıklanan Gider Bütçesi | 1.666.220.691 TL |
| Açıklanması Gereken Fark | 81.300.691 TL |
Arada 81 milyon 300 bin 691 TL fark var!
Bu tutar hangi gider kaleminden kaynaklanıyor? Hangi harcama için öngörüldü? Açıklanan toplam ile harcama cetvelleri neden örtüşmüyor? Bu soruların yanıtı, ilgili cetveller üzerinden açıkça ortaya konulmalı.
Bitmedi. Asıl önemli soru gelir bütçesinde karşımıza çıkıyor.
Belediyenin paylaşılan gelir kalemleri şöyle:
| Gelir Kalemi | Tutar |
|---|---|
| Vergi gelirleri | 644.427.692,23 TL |
| Teşebbüs ve mülkiyet gelirleri | 195.428.672,72 TL |
| Bağış, yardımlar ve özel gelirler | 4.350.000,00 TL |
| Diğer gelirler | 81.914.326,77 TL |
| Sermaye gelirleri | 3.200.000,00 TL |
| Alacaklardan tahsilat | 50.000,00 TL |
| Red ve iadeler | -250.000,00 TL |
| Hesaplanan Gelir Toplamı | 929.120.691,72 TL |
Paylaşılan gelir kalemlerinin toplamı 929 milyon 120 bin 691,72 TL ediyor. Oysa toplantı notlarında toplam gelir 1.666.220.691 TL olarak belirtiliyor. Arada 250 bin TL fark var. Red ve iadeler kaleminin işareti ve toplamın hesaplanma yöntemi de açıklığa kavuşturulmalı.
Notlarda belirtilen 1.666.220.691 TL gelir toplamını esas alsak bile, açıklanan gider bütçesiyle arasında 736.849.999,28 TL fark bulunuyor.
Peki, Mudanya Belediyesi bu bütçeyi hangi gelirlerle karşılayacak?
Borçlanma mı öngörülüyor? Başka finansman kaynakları mı kullanılacak? Yoksa geçmiş yıllarda olduğu gibi belediyenin taşınmazları üzerinden bir gelir beklentisi mi var?
Mevcut rakamlar bu sorulara kesin yanıt vermeye yetmiyor. Tam da bu nedenle bütçenin bütün gelir, gider ve finansman cetvelleriyle birlikte kamuoyuna açıklanması gerekiyor. Bir bütçenin yalnızca toplam rakamını açıklamak yeterli değildir. O rakamın nasıl oluştuğunu ve hangi kaynaklarla karşılanacağını da göstermek gerekir.
2. Taşınmaz satışı gerçeği: Geçmişin aynası
Meclis toplantısında Belediye Başkanı Deniz Dalgıç, geçmiş yıllarda bütçelerin taşınmaz satışına dayalı hazırlandığını belirterek yaklaşık 20 yıllık bütçe geçmişine ilişkin değerlendirmelerde bulundu.
Peki, geçmiş yılların bütçe hedefleri ne gösteriyor?
Elimde bulunan 2011-2024 dönemine ait tabloda, taşınmaz satış gelirlerinin toplam bütçeye oranları yer alıyor:
| Yıl | Taşınmaz Satışı | Oran | Bütçe |
|---|---|---|---|
| 2011 | ₺2.900.000 | %11,15 | ₺26.000.000 |
| 2012 | ₺9.450.000 | %23,63 | ₺40.000.000 |
| 2013 | ₺4.000.000 | %8,89 | ₺45.000.000 |
| 2014 | ₺8.000.000 | %13,33 | ₺60.000.000 |
| 2015 | ₺4.998.000 | %8,41 | ₺59.400.000 |
| 2016 | ₺6.249.000 | %10,08 | ₺62.000.000 |
| 2017 | ₺6.112.000 | %8,69 | ₺70.300.000 |
| 2018 | ₺8.372.000 | %8,74 | ₺95.757.000 |
| 2019 | ₺8.500.000 | %8,07 | ₺105.270.000 |
| 2020 | ₺8.500.000 | %7,31 | ₺116.270.000 |
| 2021 | ₺6.800.000 | %5,41 | ₺125.776.000 |
| 2022 | ₺71.000.000 | %20,80 | ₺341.297.000 |
| 2023 | ₺124.000.000 | %27,96 | ₺443.426.000 |
| 2024 | ₺313.020.000 | %37,19 | ₺841.727.000 |
(Kaynak: İncelenen yıllara ait bütçe verilerinden derlenen tablo. Rakamlar taşınmaz satış gelirlerini bütçede öngörülen hedefler olarak göstermektedir; gerçekleşen satış gelirleriyle karıştırılmamalıdır.)
Tabloya göre özellikle 2022, 2023 ve 2024 yıllarında taşınmaz satışına dayalı gelir hedefleri ciddi biçimde yükselmiş. En dikkat çekici örnek 2024 yılı. O yıl bütçeye 313 milyon 20 bin TL taşınmaz satış geliri yazılmış. Bu tutar, toplam bütçenin %37,19'una karşılık geliyor. Başka bir ifadeyle, bütçedeki her 100 liranın 37 lirasından fazlası taşınmaz satışından öngörülmüş.
Elbette her taşınmaz satışı yanlıştır demiyorum. Kamu yararı, ekonomik gerekçe ve uzun vadeli etkiler gözetilerek yapılan satışlar olabilir. Ancak belediyenin düzenli gelirleriyle giderlerini karşılamak yerine sürekli taşınmaz satışına bel bağlaması, sürdürülebilir mali yönetim açısından ciddi bir tartışma konusudur. Çünkü taşınmaz bir kez satılır; elde edilen gelir ise bir defa kullanılır. Buna karşılık personel giderleri, bakım masrafları ve belediye hizmetlerinin maliyeti her yıl devam eder.
Mudanya'nın geleceğini güvence altına almak, bugün bütçeyi denkleştirmek uğruna yarının kamu varlıklarını tüketmemeyi gerektirir. Mudanyalı hemşerilerimizin ve toprağına sahip çıkan duyarlı çiftçilerimizin geçmişteki satış girişimlerine yönelik tepkileri de bu hassasiyetin bir parçasıydı. Bu süreçte ben de şehrimizin ortak değerlerinin korunması gerektiğini savunan vatandaşlar arasında yer aldım.
Burada sorulması gereken, yalnızca ne kadar taşınmaz satılacağı değil; satışın gerekçesi, elde edilecek gelirin nasıl kullanılacağı ve belediyenin uzun vadeli mali yapısına ne kazandıracağıdır.
Bağımsız denetim raporu ne oldu Sayın Dalgıç?
Belediye Başkanının geçmişte gündeme getirdiği bağımsız denetim raporunun akıbeti de açıklığa kavuşturulmalı. Rapor hazırlandı mı? Hazırlandıysa hangi tespitlere ulaşıldı? Belediyenin mali yapısı, şirketleri ve taşınmaz yönetimiyle ilgili hangi riskler belirlendi? Bu tespitler doğrultusunda hangi önlemler alındı? Bu sorular herhangi bir kişiyi suçlamak için değil, kamu kaynaklarının nasıl yönetildiğini öğrenmek için soruluyor.
3. Sistem güncellemesi mazereti: Olmayan cetvelle bütçe mi oylanır?
Toplantının en dikkat çekici bölümlerinden biri, bütçe belgelerinin komisyon ve meclis üyelerine ulaştırılması sürecinde yaşananlardı.
Beş kişilik Plan ve Bütçe Komisyonunun üç üyeyle toplandığı belirtilirken, toplantıda komisyon çalışmalarının yeterince sağlıklı yürütülemediğine ilişkin itirazlar dile getirildi. AK Parti Plan ve Bütçe Komisyonu üyesi, belgelerin geç ulaştığını ve bu nedenle sağlıklı çalışamadıklarını ifade etti.
Başkan Deniz Dalgıç bütçenin yaklaşık iki hafta önce bağlandığını söylerken; ilgili müdürlük, belgelerin 9 Ekim'de gönderildiğini, sistemsel sorunlar ve güncellemeler nedeniyle cetvellerin yetişmediğini dile getirdi. Toplantıda, 6'ncı madde kapsamındaki G ve H cetvellerinin görülememesi üzerine mecliste şu haklı soru gündeme geldi:
“Olmayan cetveli mi oyluyoruz burada?”
Burada altını özenle çizmek gerekir: Yaşanan bu aksaklıklar, özveriyle çalışan belediye personelinin veya ilgili bürokratların bireysel yetersizliği değildir. Orkestra aynı orkestradır; mesele, şefin batonu nasıl salladığı, süreci ve ekibini nasıl sevk ve idare ettiğidir.
Çalışanın verimi, sistemin işlerliği ve kurumsal ciddiyet, en tepedeki yönetim anlayışının aynasıdır. Personel önüne koyulan takvime, kendisine sağlanan imkânlara ve verilen talimata göre iş üretir. O imkânı, koordinasyonu, zamanlamayı ve disiplini sağlayacak olan ise belediye idaresidir. Sistem kilitleniyorsa, belgeler meclise zamanında yetişmiyorsa ve iletişim kopukluğu yaşanıyorsa sorun sahada ter döken memurda değil; planlama kabiliyetinden ve idari vizyondan yoksun yönetim anlayışındadır.
Teknik aksaklıklar yaşanabilir. Ancak koskoca bir belediyenin yıllık bütçesi söz konusu olduğunda, bu aksaklıkların alternatif yöntemlerle zamanında aşılması ve meclisin eksiksiz bilgilendirilmesi belediye yönetiminin asli görevidir.
4. Bütçe görüşülemedi, oturum ertelendi
Belgelerin zamanında ulaştırılmaması ve bazı cetvellerin eksik olması nedeniyle yaşanan tartışmaların ardından bütçe görüşmeleri tamamlanamadı. Toplantının yaklaşık 1 saat 14 dakika sonrasında oturumun 16 Ekim 2026 Cuma günü saat 10.00'da devam etmesine karar verildi.
Böylece Mudanya Belediyesinin 2027 yılı bütçesi, 12 Ekim'deki oturumda karara bağlanamadı.
Burada yalnızca bir toplantının ertelenmesinden söz etmiyoruz. Mudanya'nın gelecek yıllardaki hizmetlerini belirleyecek bir bütçenin, yönetimsel planlama eksiklikleri nedeniyle değerlendirilememesinden söz ediyoruz. Bütçe takvimi belliyse, yönetimin hazırlıkları da buna göre yapması gerekir. Sistemsel sorunlar ve son dakika teslimleri, kurumsal planlamanın yerini alamaz.
5. Mudanya'nın ihtiyacı bütçe büyüklüğü değil, mali disiplin ve güçlü yönetimdir
2027 yılı için 1,66 milyar TL'yi aşan bir gider bütçesi hazırlanıyor. Ancak bütçenin büyüklüğü tek başına başarı ölçüsü değildir. Önemli olan; gelirlerin gerçekçi öngörülmesi, harcamaların doğru planlanması ve belediyenin mali yapısının korunmasıdır.
Mudanya Belediyesi’nin liyakatli ve tecrübeli bürokratları, doğru yönlendirme ve zamanında planlama yapıldığında her türlü bütçeyi eksiksiz hazırlayabilecek birikime sahiptir. Mesele personelde değil; "nasıl olsa hallolur" kolaycılığına kaçan, mazeretleri kurumsal kural haline getiren yönetim biçimindedir. Unutulmamalıdır ki; kötü çalışan yoktur, kötü yönetilen süreç vardır.
Bu nedenle Mudanya Belediyesi yönetiminden beklentimiz nettir:
- Açıklanan gider bütçesi ile harcama kalemleri arasındaki 81,3 milyon TL'lik fark açıklanmalı.
- Gelir tablosundaki hesaplama farkı giderilmeli; toplam gelir hedefinin hangi kaynaklardan karşılanacağı finansman cetvelleriyle gösterilmeli.
- G ve H cetvelleri başta olmak üzere eksik belgeler tamamlanarak kamuoyuna sunulmalı.
- Bütçe belgeleri, meclis ve komisyon üyelerine inceleme yapabilecekleri makul süre öncesinde ulaştırılmalı.
- Geçmiş yıllardaki taşınmaz satış hedefleri ile gerçekleşen gelirler ayrı ayrı açıklanmalı.
- Daha önce gündeme getirilen bağımsız denetim çalışmasının akıbeti hakkında kamuoyu bilgilendirilmeli.
Sonuç: 16 Ekim'de hangi bütçeyle karşılaşacağız?
12 Ekim'deki oturumda yaşananlar, belediye bütçesinin hazırlanması ve meclise sunulması sürecinden çıkarılması gereken önemli dersler olduğunu gösteriyor.
16 Ekim Cuma günü saat 10.00'da devam edecek toplantıda beklentimiz açık: Rakamları birbiriyle uyumlu, gelir kaynakları netleştirilmiş, cetvelleri eksiksiz ve meclis üyelerinin incelemesine zamanında sunulmuş bir bütçe.
Mudanya, “Sistem güncellemesi nedeniyle cetvelleri çıkaramadık” mazeretiyle geçiştirilecek bir ilçe değildir. Suçu sisteme veya çalışana atan mazeretler değil; organizasyon kabiliyeti yüksek, ne yaptığını bilen güçlü bir idari akıl gereklidir.
Umarız bir sonraki oturumda, Mudanya'nın geleceğini taşınmaz satarak finanse etmeye dayanmayan; üretimi, sürdürülebilir gelirleri, mali disiplini ve kamu yararını esas alan bir yönetim anlayışıyla karşılaşırız. Çünkü iyi belediyecilik yalnızca bütçe hazırlamak değil, hazırlanan bütçenin ve yönetilen sürecin her aşamasında sorumluluk alabilmektir.
Abdullah Enez EKİM.